「親が認知症と診断されてから、お金の心配まで増えてしまった」
通院の付き添い、介護サービスの手配、仕事とのやりくり。
そんな毎日のなかで、税金のことまで調べるのは大変ですよね。
実は、障害者手帳がなくても、認知症のある親が「障害者控除」の対象になる場合があります。
ただし、診断を受ければ、自動的に税金が安くなるわけではありません。
この記事では、医療ソーシャルワーカー(MSW)として約20年、患者さんやご家族の生活を支える仕事に携わってきた立場から、「まずどこに聞けばよいか」を整理します。
※制度情報は2026年10月31日確認。個別の適用は、市区町村・税務署または税理士に確認してください。
認知症と診断されたら、障害者控除を受けられる?
診断名だけでは決まりません
「認知症と診断されたから、控除を使えるんですよね?」
そう思いやすいのですが、診断名だけでなく、税法上の対象条件を満たしているかを確認する必要があります。
また、要介護認定と、税金の障害者控除は別の制度です。
要介護認定を受けただけで、自動的に対象になるわけではありません。「要介護3だから必ず特別障害者」といった全国共通の決まりもありません。
手帳がない65歳以上の人も、確認してみましょう
精神や身体の状態が一定の基準に当てはまり、市区町村長などの認定を受けた65歳以上の人は、障害者手帳がなくても控除の対象になる場合があります。
このとき使われるのが、一般に**「障害者控除対象者認定書」**と呼ばれる書類です。
要介護認定の有無にかかわらず対象になる場合がありますが、必要な資料や申請方法は自治体に確認しましょう。
窓口では、こう伝えてみてください。
「認知症のある65歳以上の家族がいます。手帳はありませんが、障害者控除対象者認定書を申請できますか?」
なお、65歳未満でも、精神障害者保健福祉手帳など、別の対象条件に当てはまれば控除を受けられる場合があります。「若年性認知症だから対象外」と決めつけず、相談してみてください。
いくら控除される?「27万円戻る」ではありません
| 区分 | 所得税の所得控除額 | 住民税の所得控除額 |
|---|---|---|
| 障害者 | 27万円 | 26万円 |
| 特別障害者 | 40万円 | 30万円 |
| 同居特別障害者 | 75万円 | 53万円 |
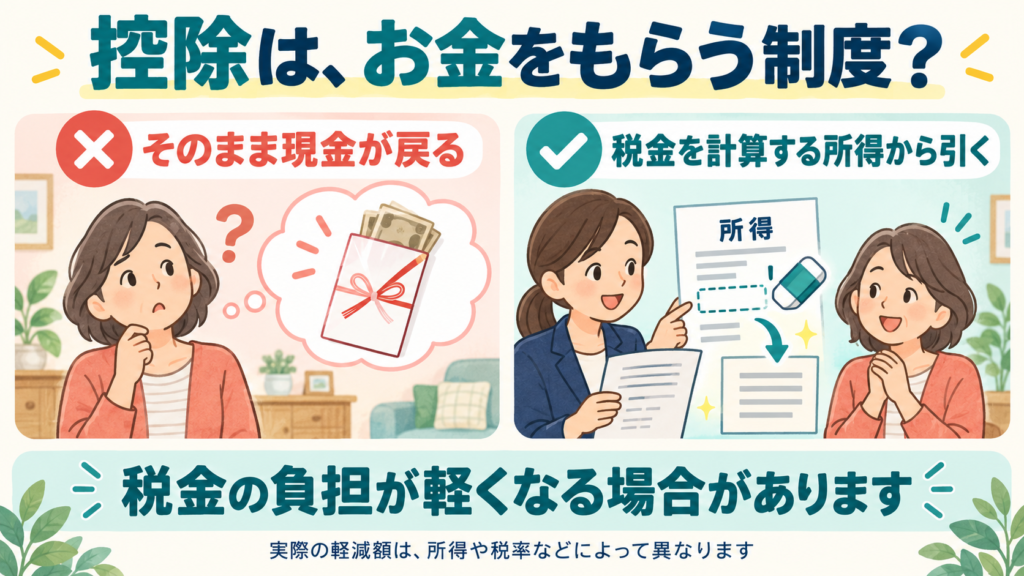
上の金額は、税金を計算する所得から差し引く金額です。そのまま現金で受け取れる金額ではありません。
実際に軽くなる税額は、その人の所得や税率、ほかの控除などによって変わります。
また、「同居特別障害者」の75万円は、本人自身に適用する金額ではありません。特別障害者である同一生計配偶者や扶養親族について、同居などの条件を満たした場合の区分です。
もともと所得税を納めていない場合、所得税の還付はありません。住民税への影響は、別に確認しましょう。
親の控除を、子どもが申告できることもあります
障害者控除は、親本人が使うほか、親を税法上の扶養親族としている子どもが使える場合もあります。
ただし、介護をしているだけで、誰でも申告できるわけではありません。
主に確認するのは、次の点です。
- 親が障害者控除の対象になっているか
- 親と「生計を一にしている」といえるか
- 親の所得が、対象年分の扶養親族の所得要件内か
- ほかの家族と、同じ親の扶養を重複して申告していないか
税法上の扶養は、健康保険の扶養とは別に判断します。
別居していても、継続的な生活費の援助などによって、生計を一にしていると判断される場合があります。
年金は「受け取った額」と税法上の「所得」が同じではありません。親の年金以外の収入も整理して、税務署に確認してみてください。
申請は、順番に進めれば大丈夫
① 市区町村に、認定書について聞く
まずは、親がお住まいの市区町村の介護保険担当や高齢者福祉担当などへ相談します。
確認したいのは、この5つです。
- 対象となる状態や基準日
- 必要な年分の認定を受けられるか
- 家族による申請方法
- 必要書類
- 過去の年分も認定できるか
② 必要な資料をそろえる
たとえば台東区では、申請書、申請者の身分証明書、対象者の介護保険被保険者証などを案内しています。
要介護認定がない場合には、医師の証明を受けた書類も必要とされています。これは台東区の例なので、お住まいの自治体の案内を確認してください。
③ 認定書を受け取ったら、税の申告方法を確認する
認定書を取得しただけで、税の手続きまで全部終わるとは限りません。
給与所得者なら勤務先に年末調整での申告方法を確認し、過去の申告を見直す場合などは税務署へ相談しましょう。
台東区も、認定後に年末調整・確定申告などの手続きが必要であることを案内しています。
過去の分も見直せる?「必ず5年戻る」ではありません
「今まで知らなかった分は、もう無理ですよね」
そうとは限りません。ただし、過去の状態について認定を受けられるかと、税の申告期限に間に合うかは、分けて確認する必要があります。
確定申告の義務がなかった人が、納め過ぎた所得税の還付を受けるために行う「還付申告」は、原則として、その年の翌年1月1日から5年間提出できます。
すでに申告した内容に控除を追加し、納め過ぎた税金の還付を求める場合は、通常「更正の請求」を検討します。
こちらは原則として法定申告期限から5年以内ですが、すでに還付申告をしている場合など、期限の起点が異なる扱いもあります。
今の状態だけで、過去5年分すべてが対象になるわけではありません。まず自治体に認定可能な年分を聞き、そのうえで税務署に手続きと期限を確認しましょう。
今日やることは、ひとつで大丈夫
いきなり確定申告を完成させなくても大丈夫です。
まずは、市区町村へこう聞いてみてください。
「認知症のある家族の、障害者控除対象者認定書について知りたいです」
入院中なら、病院の医療相談室や地域連携室のMSWに、相談先の整理をお願いしてもよいと思います。
税金の最終的な判断は税の窓口になりますが、「どこに聞けばよいか分からない」というところから相談して大丈夫です。
介護で出ていくお金を、全部なくすことはできません。
それでも、使える制度をひとつ確認することが、ご家族の負担を少し軽くするきっかけになるかもしれません。
「もっと早く知っていれば」とご自身を責めず、分かった今から、順番に確認していきましょう。